Domain einbruchschutz-berlin.de kaufen?
Wir ziehen mit dem Projekt
einbruchschutz-berlin.de um.
Sind Sie am Kauf der Domain
einbruchschutz-berlin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einbruchschutz-berlin.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **

Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
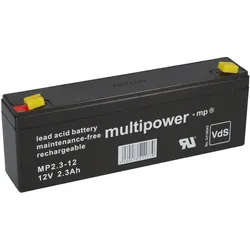
Multipower MP2,3-12 AGM Bleiakku 12V 2,3Ah Faston 4,8 mm für Alarmanlage, Notbeleuchtung & SicherheitstechnikMultipower MP2,3-12 AGM Bleiakku 12V 2,3Ah – F4,8 mm – VdS-anerkannt Der Multipower MP2,3-12 ist ein verschlossener, ventilregulierter AGM-Bleiakku mit 12 Volt und 2,3 Ah . Die wartungsfreie VRLA-Konstruktion mit im Glasfaservlies gebundenem Elektrolyt sorgt für geringe Selbstentladung und eine zuverlässige Energieversorgung. Die Ausführung der Baureihe Standard ist besonders für Sicherheits-, Notstrom- und Geräteanwendungen konzipiert. VdS-anerkannt für sicherheitsrelevante Anwendungen Das Modell verfügt über die VdS-Anerkennung G107033 . Damit ist die geprüfte Baureihe besonders für den Einsatz in kompatiblen Alarmanlagen, Brandmeldesystemen, Sicherheitsbeleuchtungen und weiteren stationären Sicherheitsanwendungen interessant. Leistungsstarker und wartungsfreier AGM-Akku Der Akku ist auslaufsicher konstruiert und benötigt im normalen Betrieb kein Nachfüllen von Wasser. Er kann in zahlreichen stationären und mobilen Anwendungen eingesetzt werden, sofern Spannung, Kapazität, Abmessungen, Anschluss und Polanordnung mit dem vorhandenen Akku übereinstimmen. Technische Daten Hersteller: Multipower / JEWO Batterietechnik Modell: MP2,3-12 Produktart: AGM-Bleiakku / VRLA-Akku Nennspannung: 12 V Nennkapazität: 2,3 Ah Baureihe: Standard Abmessungen L × B × H: ca. 178 x 34 x 66 mm Gewicht: ca. 0,90 kg Anschluss: Faston 4,8 mm VdS-Anerkennung: G107033 GTIN/EAN: 4251677304922 Wartung: wartungsfrei, ventilreguliert und verschlossen Lieferumfang: 1 Akku Referenzen und kompatible Vergleichstypen Der Multipower-Akku kann je nach Bauform als Ersatz oder Alternative für Akkus derselben Spannungs-, Kapazitäts- und Gehäuseklasse verwendet werden. Häufig gesuchte Vergleichsreferenzen sind: Yuasa NP2.3-12 Panasonic LC-R122R2PG CSB GP1222 Wichtig: Die genannten Referenzen sind Such- und Vergleichsbezeichnungen. Eine Austauschbarkeit besteht nur, wenn Abmessungen, Anschlussart, Polanordnung, zulässige Ladeparameter und Einsatzzweck vollständig übereinstimmen. Typische Einsatzbereiche Alarmanlagen und Sicherheitstechnik Not- und Sicherheitsbeleuchtung USV-, Mess- und Steuertechnik Medizintechnik, Modellbau und mobile Geräte Kompatibilität und Einbau prüfen Prüfen Sie vor der Bestellung die Modellnummer des bisherigen Akkus sowie 12 V, 2,3 Ah, die Maße 178 x 34 x 66 mm und den Anschluss Faston 4,8 mm . Bei Akkusätzen sollten grundsätzlich alle Batterien gleichzeitig durch baugleiche, gleich alte und gleich geladene Akkus ersetzt werden. Laden, Pflege und Lagerung Verwenden Sie ausschließlich ein für 12-V-AGM-Bleiakkus geeignetes Ladegerät mit passender Ladekennlinie. Lagern Sie den Akku kühl, trocken und vollständig geladen. Kontrollieren Sie den Ladezustand bei längerer Lagerung regelmäßig und vermeiden Sie dauerhafte Tiefentladung, Kurzschluss, starke Hitze und Frost während des Ladens.11,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
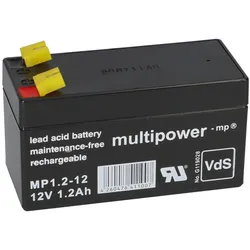
Multipower MP1,2-12 AGM Bleiakku 12V 1,2Ah Faston 4,8 mm für Alarmanlage, Notbeleuchtung & SicherheitstechnikMultipower MP1,2-12 AGM Bleiakku 12V 1,2Ah – F4,8 mm – VdS-anerkannt Der Multipower MP1,2-12 ist ein verschlossener, ventilregulierter AGM-Bleiakku mit 12 Volt und 1,2 Ah . Die wartungsfreie VRLA-Konstruktion mit im Glasfaservlies gebundenem Elektrolyt sorgt für geringe Selbstentladung und eine zuverlässige Energieversorgung. Die Ausführung der Baureihe Standard ist besonders für Sicherheits-, Notstrom- und Geräteanwendungen konzipiert. VdS-anerkannt für sicherheitsrelevante Anwendungen Das Modell verfügt über die VdS-Anerkennung G107032 . Damit ist die geprüfte Baureihe besonders für den Einsatz in kompatiblen Alarmanlagen, Brandmeldesystemen, Sicherheitsbeleuchtungen und weiteren stationären Sicherheitsanwendungen interessant. Leistungsstarker und wartungsfreier AGM-Akku Der Akku ist auslaufsicher konstruiert und benötigt im normalen Betrieb kein Nachfüllen von Wasser. Er kann in zahlreichen stationären und mobilen Anwendungen eingesetzt werden, sofern Spannung, Kapazität, Abmessungen, Anschluss und Polanordnung mit dem vorhandenen Akku übereinstimmen. Technische Daten Hersteller: Multipower / JEWO Batterietechnik Modell: MP1,2-12 Produktart: AGM-Bleiakku / VRLA-Akku Nennspannung: 12 V Nennkapazität: 1,2 Ah Baureihe: Standard Abmessungen L × B × H: ca. 97 x 43 x 58 mm Gewicht: ca. 0,57 kg Anschluss: Faston 4,8 mm VdS-Anerkennung: G107032 GTIN/EAN: 4260476411007 Wartung: wartungsfrei, ventilreguliert und verschlossen Lieferumfang: 1 Akku Referenzen und kompatible Vergleichstypen Der Multipower-Akku kann je nach Bauform als Ersatz oder Alternative für Akkus derselben Spannungs-, Kapazitäts- und Gehäuseklasse verwendet werden. Häufig gesuchte Vergleichsreferenzen sind: Yuasa NP1.2-12 Panasonic LC-R121R3P CSB GP1212 Wichtig: Die genannten Referenzen sind Such- und Vergleichsbezeichnungen. Eine Austauschbarkeit besteht nur, wenn Abmessungen, Anschlussart, Polanordnung, zulässige Ladeparameter und Einsatzzweck vollständig übereinstimmen. Typische Einsatzbereiche Alarmanlagen und Sicherheitstechnik Not- und Sicherheitsbeleuchtung USV-, Mess- und Steuertechnik Medizintechnik, Modellbau und mobile Geräte Kompatibilität und Einbau prüfen Prüfen Sie vor der Bestellung die Modellnummer des bisherigen Akkus sowie 12 V, 1,2 Ah, die Maße 97 x 43 x 58 mm und den Anschluss Faston 4,8 mm . Bei Akkusätzen sollten grundsätzlich alle Batterien gleichzeitig durch baugleiche, gleich alte und gleich geladene Akkus ersetzt werden. Laden, Pflege und Lagerung Verwenden Sie ausschließlich ein für 12-V-AGM-Bleiakkus geeignetes Ladegerät mit passender Ladekennlinie. Lagern Sie den Akku kühl, trocken und vollständig geladen. Kontrollieren Sie den Ladezustand bei längerer Lagerung regelmäßig und vermeiden Sie dauerhafte Tiefentladung, Kurzschluss, starke Hitze und Frost während des Ladens.8,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Einbruch - Umbruch - AufbruchEinbruch - Umbruch - Aufbruch , Unendlichkeitsentwürfe in Zeitenwenden , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 20240206, Produktform: Kartoniert, Redaktion: Gauly, Bardo M.~Neumann, Michael, Seitenzahl/Blattzahl: 350, Keyword: Kultur; Kulturwissenschaft, Fachschema: Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften, Warengruppe: HC/Politikwissenschaft/Soziologie, Fachkategorie: Kulturwissenschaften, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Königshausen & Neumann, Verlag: Königshausen & Neumann, Verlag: Knigshausen & Neumann, Verlag, GmbH, Länge: 232, Breite: 155, Höhe: 21, Gewicht: 396, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
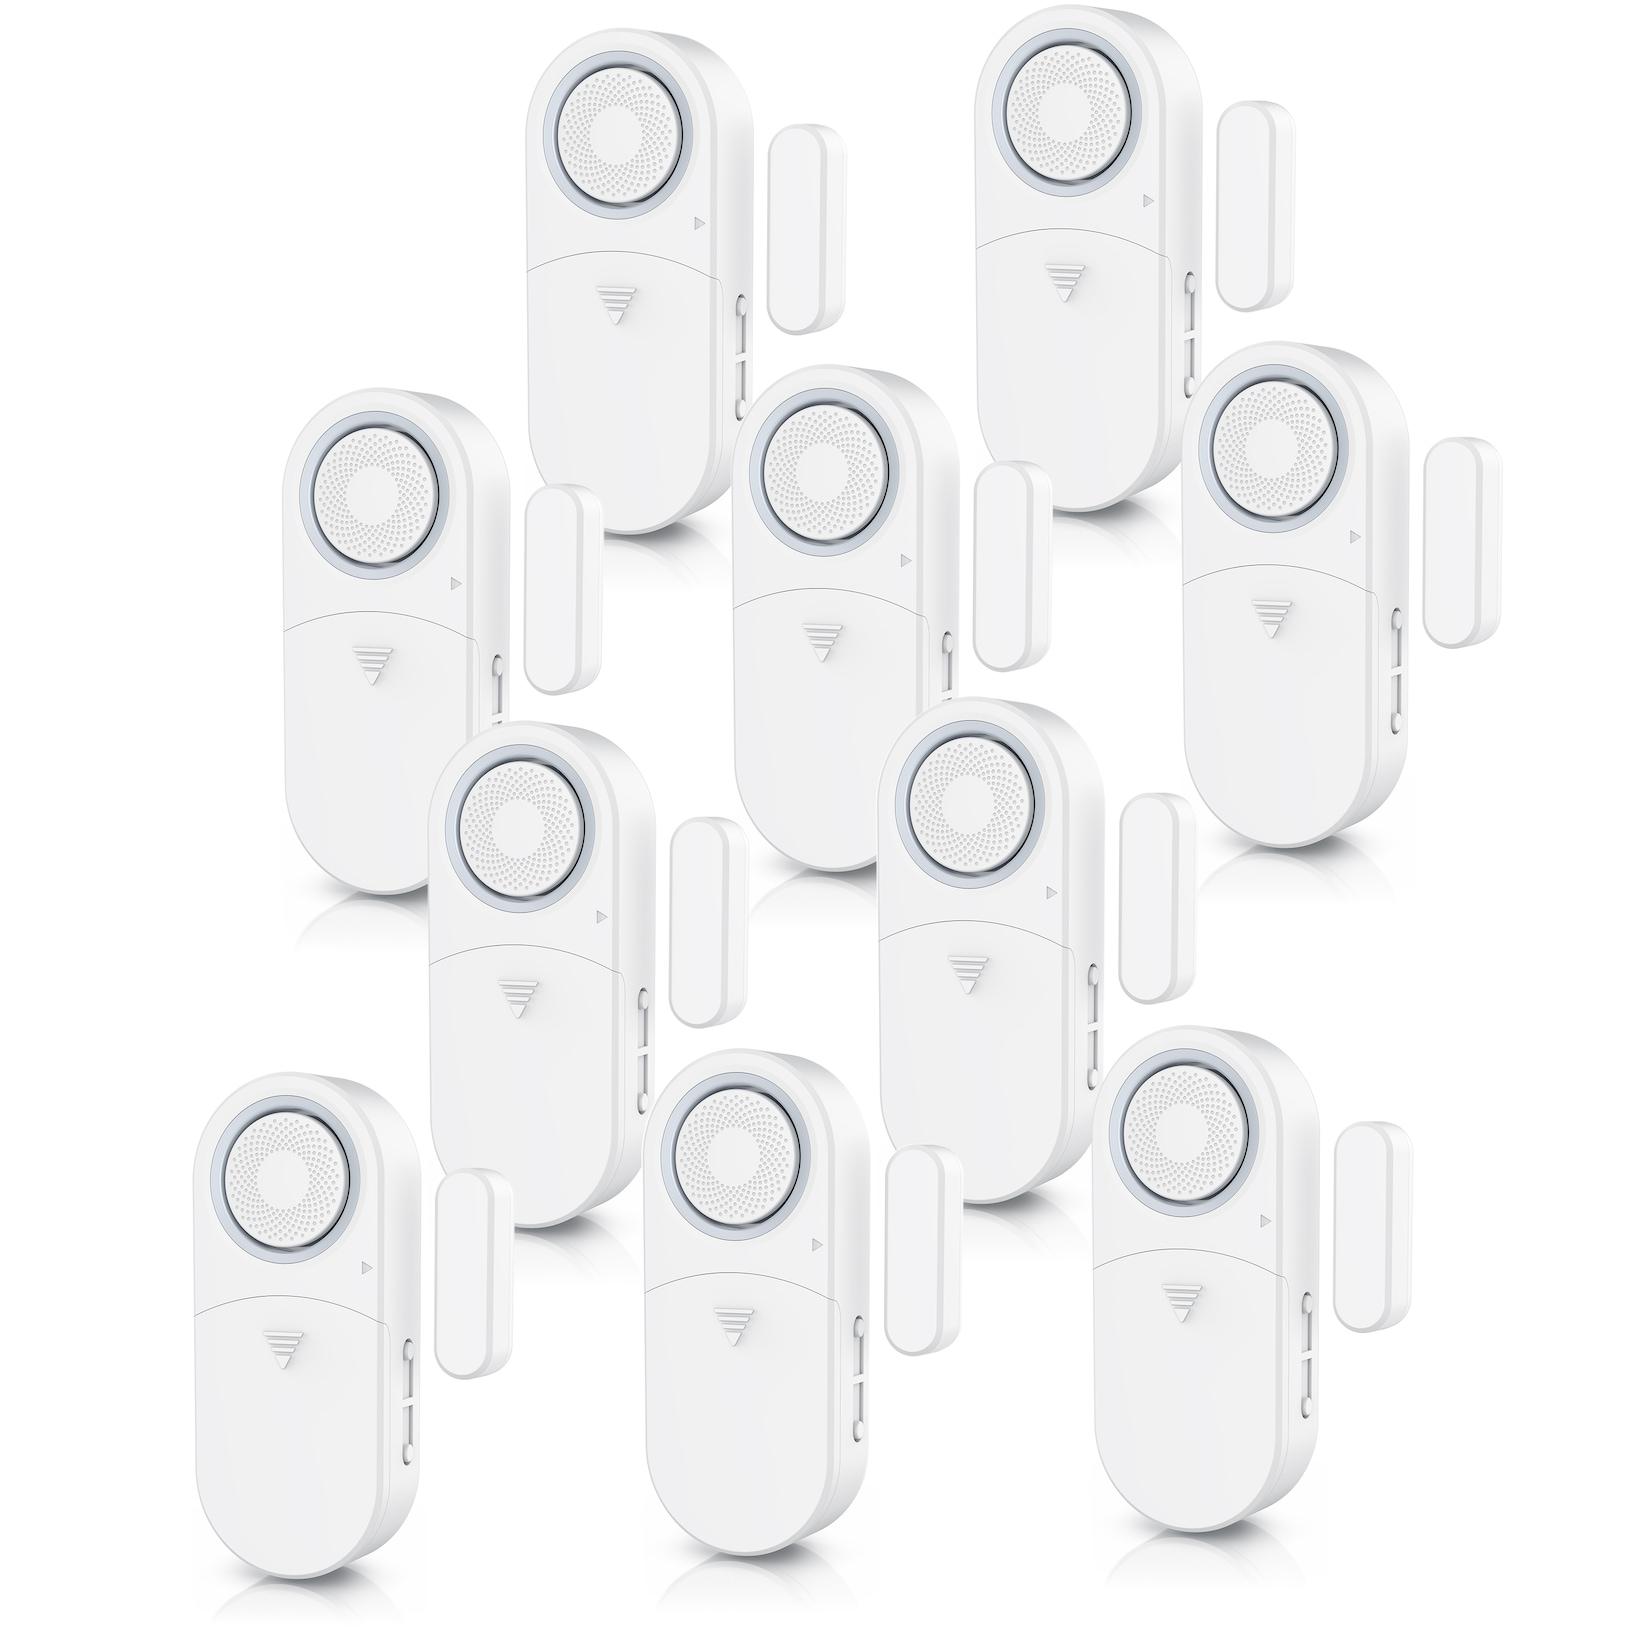
Bearware 8x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei89,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
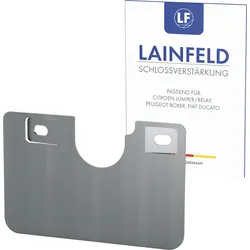
LAINFELD Einbruchschutz Prick Stop Fahrertür Türsicherung für FIAT Ducato, Citroen Jumper, Peugeot Boxer WohnmobilHOHER EINBRUCHSCHUTZ - Die Türsicherung verhindert, dass Einbrecher mit Schraubenziehern das Türblech durchstechen und die Tür entriegeln. Mehr Sicherheit für Transporter oder Wohnmobil! MONTAGE OHNE BOHREN - Unser Prick Stop wird mit den originalen Befestigungsmuttern des Türgriffs in der Tür montiert. Kein Bohren notwendig! Eine ausführliche Anleitung wird mitgeliefert! HOCHWERTIGE VERARBEITUNG - Die Prickstop Diebstahlsicherung wird per Laserschnitt-Verfahren aus hochwertigem Edelstahl hergestellt. Gratfrei und 1.5 mm Materialstärke - höchste Qualität! INKL. 2x WARNAUFKLEBER - Verschrecken Sie Diebe bereits vor dem Einbruchsversuch! Jedem Paket liegen 2 Warnaufkleber bei - Bringen Sie diese von außen an und schrecken Sie Einbrecher ab! VIELSEITIG PASSEND - Die Türsicherung passt für alle Fiat Ducato (inkl. Ducato 8), Peugeot Boxer und Citroen Jumper ab Bj 2006. Dabei ist es egal, ob als Transporter, Wohnmobil oder Camper!16,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Multipower MP2,3-12 AGM Bleiakku 12V 2,3Ah Faston 4,8 mm für Alarmanlage, Notbeleuchtung & SicherheitstechnikMultipower MP2,3-12 AGM Bleiakku 12V 2,3Ah – F4,8 mm – VdS-anerkannt Der Multipower MP2,3-12 ist ein verschlossener, ventilregulierter AGM-Bleiakku mit 12 Volt und 2,3 Ah . Die wartungsfreie VRLA-Konstruktion mit im Glasfaservlies gebundenem Elektrolyt sorgt für geringe Selbstentladung und eine zuverlässige Energieversorgung. Die Ausführung der Baureihe Standard ist besonders für Sicherheits-, Notstrom- und Geräteanwendungen konzipiert. VdS-anerkannt für sicherheitsrelevante Anwendungen Das Modell verfügt über die VdS-Anerkennung G107033 . Damit ist die geprüfte Baureihe besonders für den Einsatz in kompatiblen Alarmanlagen, Brandmeldesystemen, Sicherheitsbeleuchtungen und weiteren stationären Sicherheitsanwendungen interessant. Leistungsstarker und wartungsfreier AGM-Akku Der Akku ist auslaufsicher konstruiert und benötigt im normalen Betrieb kein Nachfüllen von Wasser. Er kann in zahlreichen stationären und mobilen Anwendungen eingesetzt werden, sofern Spannung, Kapazität, Abmessungen, Anschluss und Polanordnung mit dem vorhandenen Akku übereinstimmen. Technische Daten Hersteller: Multipower / JEWO Batterietechnik Modell: MP2,3-12 Produktart: AGM-Bleiakku / VRLA-Akku Nennspannung: 12 V Nennkapazität: 2,3 Ah Baureihe: Standard Abmessungen L × B × H: ca. 178 x 34 x 66 mm Gewicht: ca. 0,90 kg Anschluss: Faston 4,8 mm VdS-Anerkennung: G107033 GTIN/EAN: 4251677304922 Wartung: wartungsfrei, ventilreguliert und verschlossen Lieferumfang: 1 Akku Referenzen und kompatible Vergleichstypen Der Multipower-Akku kann je nach Bauform als Ersatz oder Alternative für Akkus derselben Spannungs-, Kapazitäts- und Gehäuseklasse verwendet werden. Häufig gesuchte Vergleichsreferenzen sind: Yuasa NP2.3-12 Panasonic LC-R122R2PG CSB GP1222 Wichtig: Die genannten Referenzen sind Such- und Vergleichsbezeichnungen. Eine Austauschbarkeit besteht nur, wenn Abmessungen, Anschlussart, Polanordnung, zulässige Ladeparameter und Einsatzzweck vollständig übereinstimmen. Typische Einsatzbereiche Alarmanlagen und Sicherheitstechnik Not- und Sicherheitsbeleuchtung USV-, Mess- und Steuertechnik Medizintechnik, Modellbau und mobile Geräte Kompatibilität und Einbau prüfen Prüfen Sie vor der Bestellung die Modellnummer des bisherigen Akkus sowie 12 V, 2,3 Ah, die Maße 178 x 34 x 66 mm und den Anschluss Faston 4,8 mm . Bei Akkusätzen sollten grundsätzlich alle Batterien gleichzeitig durch baugleiche, gleich alte und gleich geladene Akkus ersetzt werden. Laden, Pflege und Lagerung Verwenden Sie ausschließlich ein für 12-V-AGM-Bleiakkus geeignetes Ladegerät mit passender Ladekennlinie. Lagern Sie den Akku kühl, trocken und vollständig geladen. Kontrollieren Sie den Ladezustand bei längerer Lagerung regelmäßig und vermeiden Sie dauerhafte Tiefentladung, Kurzschluss, starke Hitze und Frost während des Ladens.11,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Multipower MP1,2-12 AGM Bleiakku 12V 1,2Ah Faston 4,8 mm für Alarmanlage, Notbeleuchtung & SicherheitstechnikMultipower MP1,2-12 AGM Bleiakku 12V 1,2Ah – F4,8 mm – VdS-anerkannt Der Multipower MP1,2-12 ist ein verschlossener, ventilregulierter AGM-Bleiakku mit 12 Volt und 1,2 Ah . Die wartungsfreie VRLA-Konstruktion mit im Glasfaservlies gebundenem Elektrolyt sorgt für geringe Selbstentladung und eine zuverlässige Energieversorgung. Die Ausführung der Baureihe Standard ist besonders für Sicherheits-, Notstrom- und Geräteanwendungen konzipiert. VdS-anerkannt für sicherheitsrelevante Anwendungen Das Modell verfügt über die VdS-Anerkennung G107032 . Damit ist die geprüfte Baureihe besonders für den Einsatz in kompatiblen Alarmanlagen, Brandmeldesystemen, Sicherheitsbeleuchtungen und weiteren stationären Sicherheitsanwendungen interessant. Leistungsstarker und wartungsfreier AGM-Akku Der Akku ist auslaufsicher konstruiert und benötigt im normalen Betrieb kein Nachfüllen von Wasser. Er kann in zahlreichen stationären und mobilen Anwendungen eingesetzt werden, sofern Spannung, Kapazität, Abmessungen, Anschluss und Polanordnung mit dem vorhandenen Akku übereinstimmen. Technische Daten Hersteller: Multipower / JEWO Batterietechnik Modell: MP1,2-12 Produktart: AGM-Bleiakku / VRLA-Akku Nennspannung: 12 V Nennkapazität: 1,2 Ah Baureihe: Standard Abmessungen L × B × H: ca. 97 x 43 x 58 mm Gewicht: ca. 0,57 kg Anschluss: Faston 4,8 mm VdS-Anerkennung: G107032 GTIN/EAN: 4260476411007 Wartung: wartungsfrei, ventilreguliert und verschlossen Lieferumfang: 1 Akku Referenzen und kompatible Vergleichstypen Der Multipower-Akku kann je nach Bauform als Ersatz oder Alternative für Akkus derselben Spannungs-, Kapazitäts- und Gehäuseklasse verwendet werden. Häufig gesuchte Vergleichsreferenzen sind: Yuasa NP1.2-12 Panasonic LC-R121R3P CSB GP1212 Wichtig: Die genannten Referenzen sind Such- und Vergleichsbezeichnungen. Eine Austauschbarkeit besteht nur, wenn Abmessungen, Anschlussart, Polanordnung, zulässige Ladeparameter und Einsatzzweck vollständig übereinstimmen. Typische Einsatzbereiche Alarmanlagen und Sicherheitstechnik Not- und Sicherheitsbeleuchtung USV-, Mess- und Steuertechnik Medizintechnik, Modellbau und mobile Geräte Kompatibilität und Einbau prüfen Prüfen Sie vor der Bestellung die Modellnummer des bisherigen Akkus sowie 12 V, 1,2 Ah, die Maße 97 x 43 x 58 mm und den Anschluss Faston 4,8 mm . Bei Akkusätzen sollten grundsätzlich alle Batterien gleichzeitig durch baugleiche, gleich alte und gleich geladene Akkus ersetzt werden. Laden, Pflege und Lagerung Verwenden Sie ausschließlich ein für 12-V-AGM-Bleiakkus geeignetes Ladegerät mit passender Ladekennlinie. Lagern Sie den Akku kühl, trocken und vollständig geladen. Kontrollieren Sie den Ladezustand bei längerer Lagerung regelmäßig und vermeiden Sie dauerhafte Tiefentladung, Kurzschluss, starke Hitze und Frost während des Ladens.8,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Einbruch - Umbruch - AufbruchEinbruch - Umbruch - Aufbruch , Unendlichkeitsentwürfe in Zeitenwenden , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 20240206, Produktform: Kartoniert, Redaktion: Gauly, Bardo M.~Neumann, Michael, Seitenzahl/Blattzahl: 350, Keyword: Kultur; Kulturwissenschaft, Fachschema: Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften, Warengruppe: HC/Politikwissenschaft/Soziologie, Fachkategorie: Kulturwissenschaften, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Königshausen & Neumann, Verlag: Königshausen & Neumann, Verlag: Knigshausen & Neumann, Verlag, GmbH, Länge: 232, Breite: 155, Höhe: 21, Gewicht: 396, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bearware 10x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei104,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bearware 4x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei54,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.